Image d'illustration
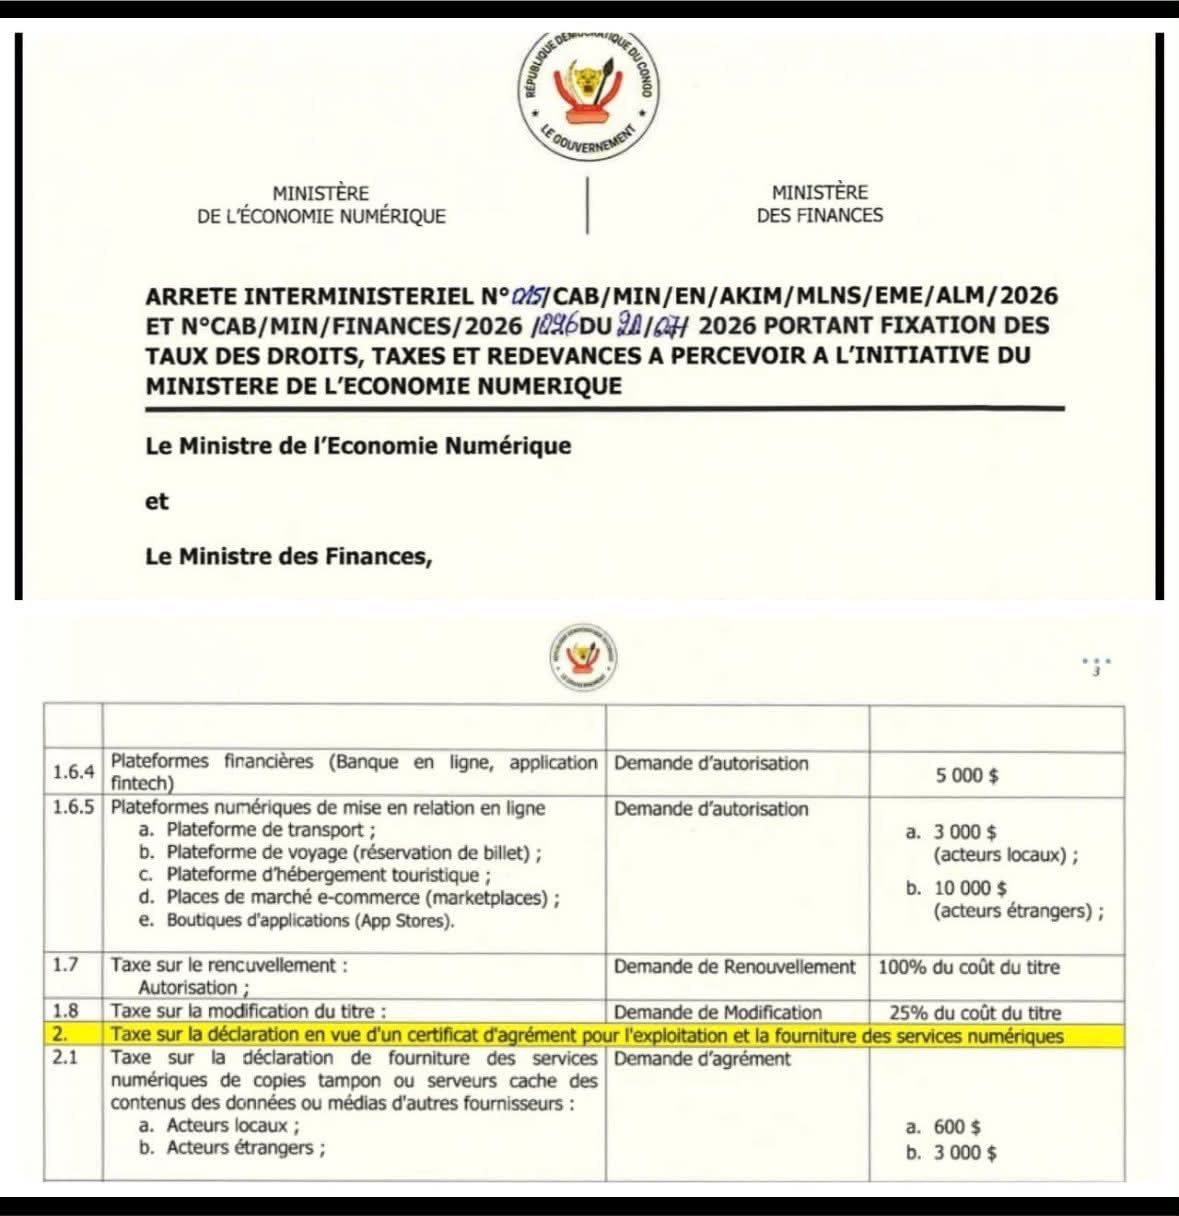
Le 20 juillet 2026. Date qui va marquer l’histoire du numérique congolais.
Ce jour-là, le Ministère de l’Économie Numérique et le Ministère des Finances ont signé un arrêté interministériel qui fait trembler tout l’écosystème.
Désormais, pour lancer une application fintech, une plateforme de paiement ou un simple service numérique en RDC, il faut payer entre 3000 et 5000 dollars juste pour déposer une demande d’autorisation.
L’objectif affiché : réguler. Le résultat ressenti : étouffer.
Alors que le gouvernement annonce 8 milliards d’euros pour "connecter les Congolais", il met en même temps une barrière financière que 90% des jeunes entrepreneurs ne pourront jamais franchir.
Dans cet article, on décortique point par point cet arrêté, ses conséquences, et les réactions explosives qu’il provoque.
1. Décryptage de l’arrêté du 20 juillet 2026 : Ce qui change vraiment
Le texte publié le 20 juillet 2026 s’intitule "Arrêté fixant les taux des droits, taxes et redevances à percevoir à l’initiative du Ministère de l’Économie Numérique".
Il ne parle pas de loi. Il parle d’argent. Et beaucoup d’argent.
Voici les points qui concernent directement les fintechs et le numérique :
Catégorie 1 : Plateformes financières
Concerne : Banques en ligne, portefeuilles électroniques, applications de prêt, applications de transfert d’argent
Frais : 5000 dollars USD pour la demande d’autorisation. Non remboursable même en cas de refus.
Catégorie 2 : Plateformes numériques de mise en relation
Concerne : Uber congolais, apps de livraison, sites e-commerce type marketplace, plateformes de réservation d’hôtels et voyages, App Stores
Frais : 3000 dollars pour les entreprises avec capital 100% congolais. 10 000 dollars pour les entreprises étrangères ou à capitaux mixtes.
Catégorie 3 : Fournisseurs de services techniques
Concerne : Ceux qui installent des "copies tampon" ou "serveurs cache" pour accélérer internet
Frais : 600 dollars pour les acteurs locaux. 3000 dollars pour les acteurs étrangers.
Catégorie 4 : Certificat d’agrément
Toute entreprise voulant "exploiter et fournir des services numériques" doit aussi payer une taxe de déclaration avant même d’obtenir l’agrément.
La justification officielle : "Harmoniser les pratiques, renforcer la transparence et sécuriser l’écosystème numérique national".
2. Le paradoxe : 8 milliards pour le numérique, 5000 dollars pour y entrer
C’est ici que ça coince pour tout le monde.
En février 2026, le gouvernement annonçait en grande pompe l’opérationnalisation d’un financement de 500 millions de dollars avec la Banque mondiale et l’AFD pour le numérique.
En juillet 2026, il lance le "Plan National du Numérique 2026-2030". Budget total : près de 8 milliards d’euros.
Les 4 piliers du plan :
Connecter 25 à 30 millions de Congolais au haut débit
Digitaliser tous les services publics
Former 250 000 jeunes aux métiers du digital et de l’IA
Créer un centre national de cybersécurité
Et dans le même mois, on exige 5000 dollars à un jeune de 24 ans à Goma qui veut créer une app pour aider les mamans à payer l’école par Mobile Money.
Le Ministère de l’Économie Numérique défend cette logique : "Le secteur est devenu un levier essentiel du développement économique. Il faut un cadre clair et accessible".
Mais "accessible" à qui ? C’est la question.
3. Le poids du numérique en RDC : Pourquoi cet arrêté fait si mal
Pour comprendre la colère, il faut voir les chiffres.
Près de 100 milliards de dollars de flux numériques transitent chaque année dans l’économie congolaise.
Environ 30 millions de Congolais utilisent déjà le Mobile Money pour envoyer, recevoir, payer.
Le taux de bancarisation reste sous les 30%. Le Mobile Money est donc la seule banque pour la majorité.
Les fintechs sont celles qui ont inventé : le paiement de factures par USSD, les crédits de 1 dollar, les transferts transfrontaliers moins chers.
En tuant les petites fintechs, on risque de tuer l’innovation qui sert les plus pauvres.
4. Réactions : La guerre est déclarée
Côté Gouvernement : "Il faut mettre de l’ordre"
Argument 1 : Lutte contre la fraude. Trop de fausses apps de prêt circulent et volent les données des gens.
Argument 2 : Souveraineté. L’État veut contrôler qui touche à l’argent des Congolais.
Argument 3 : Recettes. Le budget 2026 est de 20,3 milliards USD. Le numérique doit contribuer.
Le ministre Augustin Kibassa Maliba répète : "On ne peut pas laisser le Far West numérique. Le numérique doit servir la gouvernance économique."
Côté Fintechs et Startups : "C’est la mort"
Témoignage 1 - Fondateur à Kinshasa : "Avec 5000 dollars je peux payer 4 développeurs pendant 1 an. Là on me demande de les brûler juste pour déposer un dossier. Je ferme ou je pars au Rwanda."
Témoignage 2 - Co-fondatrice à Lubumbashi : "Nous sommes 2 femmes. On a levé 7000 dollars. Si on paie 5000 pour l’agrément, il nous reste 2000 pour coder, faire le marketing et vivre. C’est impossible."
Les 3 gros problèmes soulevés :
Barrière à l’entrée : Seules les grandes banques et les multinationales pourront payer.
Double taxation : Les fintechs paient déjà à la BCC, à l’ARPTC, à la DGI. Maintenant s’ajoute le Ministère du Numérique.
Fuite des cerveaux : Tous les pitchs d’investisseurs à l’étranger commencent par "On est basé au Rwanda pour des raisons réglementaires".
Côté Banques et Télécoms : Silence gêné
Officiellement, elles disent "nous respectons la régulation".
Officieusement, elles sont inquiètes. Les banques ont besoin des fintechs pour atteindre les zones rurales. Les télécoms ont besoin d’elles pour faire vivre le Mobile Money. Moins de fintechs = moins d’innovation = moins de transactions.
Côté Société Civile et ONG : "Régulez, mais intelligemment"
Le consensus : Oui à la régulation. Non à ce montant.
Propositions qui circulent :
Créer 3 paliers : 500 dollars pour les startups de moins de 2 ans et moins de 50 000 dollars de CA. 2000 dollars pour les PME. 5000 dollars pour les grandes entreprises.
Faire un "bac à sable réglementaire" : 1 an gratuit pour tester son produit, puis payer.
Utiliser cet argent pour financer des incubateurs et pas juste le Trésor.
5. Les conséquences à court et long terme
À 3 mois :
Fermeture de dizaines de projets. Les hackathons vont se vider.
Augmentation des apps qui opèrent "sous le radar" sans agrément. Plus de risques pour les utilisateurs.
À 1 an :
Ralentissement de l’inclusion financière. Les zones rurales seront les premières touchées.
La RDC devient moins attractive pour les investisseurs Tech africains. Ils iront au Sénégal, Nigeria, Kenya.
À 5 ans :
Deux scénarios.
Scénario 1 : Le gouvernement recule et crée un régime spécial. L’écosystème repart.
Scénario 2 : Le marché est contrôlé par 3 grands groupes. Moins de choix, frais plus élevés pour le citoyen.
6. Et les utilisateurs dans tout ça ?
C’est le grand oublié du débat.
Si une fintech ferme, c’est la maman de Matete qui ne pourra plus payer l’école à crédit.
C’est le vendeur de Wimo Wifi qui ne pourra plus recevoir ses paiements instantanément.
C’est l’étudiant qui ne pourra plus emprunter 5 dollars pour les données.
L’innovation finit toujours par payer la note.
Conclusion : Réguler oui, tuer non
L’arrêté du 20 juillet 2026 est un signal fort. La RDC ne veut plus d’un numérique sans règles.
Mais il y a réguler et il y a décourager.
Demander 5000 dollars à une startup, c’est comme demander 1 million de dollars à quelqu’un pour ouvrir une boutique de quartier.
Le gouvernement a raison de vouloir structurer. Mais il a tort de mettre la barre si haut au départ.
Le véritable enjeu des 6 prochains mois : le gouvernement va-t-il écouter et adapter le texte ? Ou va-t-il tenir et risquer de sacrifier la génération de fondateurs qui devait construire la "DRC Digital Nation 2030" ?
Une chose est sûre : les entrepreneurs congolais sont résilients. Ils trouveront une solution. La question est de savoir si cette solution sera au Congo, ou ailleurs.
Rédaction ✍🏽
Publicité