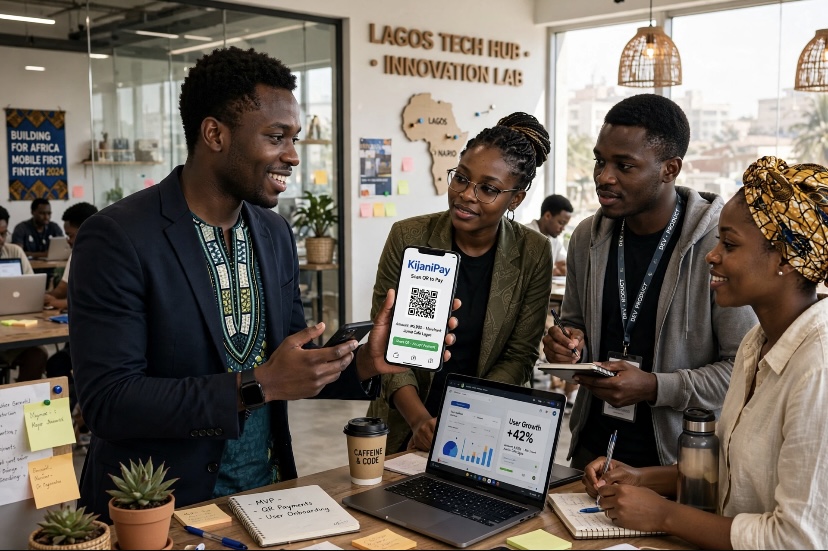
Image d'illustration
Au Kenya, on ne parle plus que d’elle. KijaniPay.
Lancée en mars 2026 par 3 jeunes ingénieurs de Nairobi, cette appli a un objectif simple : tuer les frais de Mobile Money.
LE PROBLÈME QU’ELLE RÈGLE
Envoyer 100$ via M-Pesa ou Airtel Money coûte entre 2$ et 4$. Pour un petit commerçant, sur 1 mois ça fait mal.
KijaniPay dit : "0% de frais entre utilisateurs". Comment ? En passant uniquement par QR Code et virement instantané entre comptes KijaniPay.
COMMENT ÇA MARCHE
1. VOUS TÉLÉCHARGEZ L’APP : Disponible sur Android. iPhone arrive en septembre.
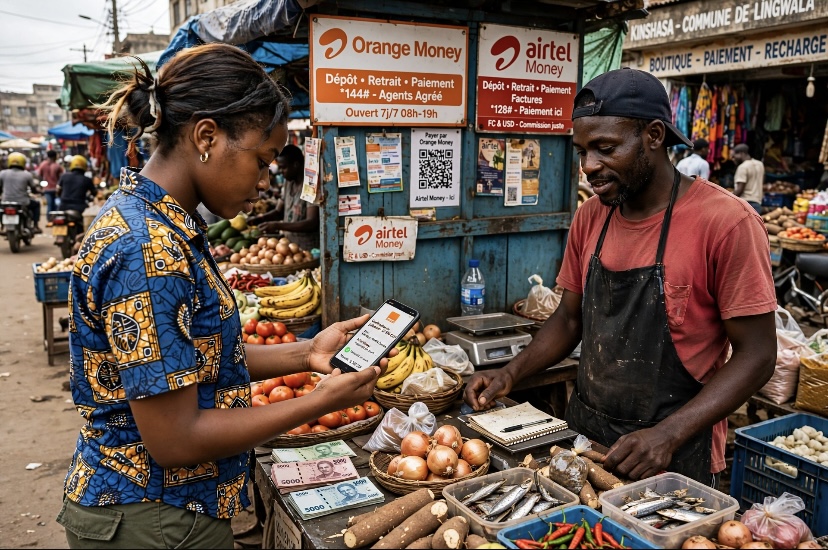
2. VOUS SCANNEZ OU ON VOUS SCANNE : Au marché, au restaurant. Pas besoin d’internet. Le QR Code marche même hors ligne.
3. L’ARGENT ARRIVE EN 3 SECONDES : Direct sur le compte du vendeur. En shillings, en dollars, ou en FCFA.
LA VRAIE INNOVATION : LE "MICRO-CRÉDIT IA"
Là où KijaniPay tape fort, c’est sur le crédit.
L’IA analyse vos entrées/sorties d’argent sur l’app. Si vous vendez bien, en 24h vous recevez une proposition de prêt de 50$ à 500$.
Taux : 3% par mois. Remboursement automatique chaque fois que vous encaissez.
Résultat après 4 mois : 420 000 utilisateurs au Kenya et Ouganda.
ET POUR LA RDC ?
Les fondateurs l’ont dit lors du VivaTech Paris : "La RDC est notre cible n°1 pour fin 2026".
Pourquoi ? Parce que le problème des frais de transfert est le même à Kinshasa, Lubumbashi et Goma.
Ils cherchent déjà des partenaires avec Orange Money et des banques locales.
POURQUOI C’EST DIFFÉRENT DES AUTRES
Contrairement à Wave ou Chipper Cash, KijaniPay ne veut pas être une banque. Elle veut être "la caisse" du quartier.
Pas de carte. Pas d’agence. Juste le téléphone et le QR Code imprimé sur un bout de carton.
LE MOT DE LA FIN
L’Afrique n’a pas besoin de copier Revolut. Elle a besoin d’outils simples, sans frais, pour le vendeur de tomates et le taximan.
KijaniPay a compris ça. À suivre de très près.
Publicité